

Полезная статья
Залив квартиры и страховая выплата
ОГЛАВЛЕНИЕ
- В каких случаях залив квартиры признается страховым событием?
- Что делать сразу после обнаружения залива?
- Как оформить акт о заливе и собрать документы?
- Как страховая компания определяет размер выплаты?
- Что делать при отказе в страховой выплате или занижении суммы?
- Чем может помочь юрист при споре со страховой компанией?
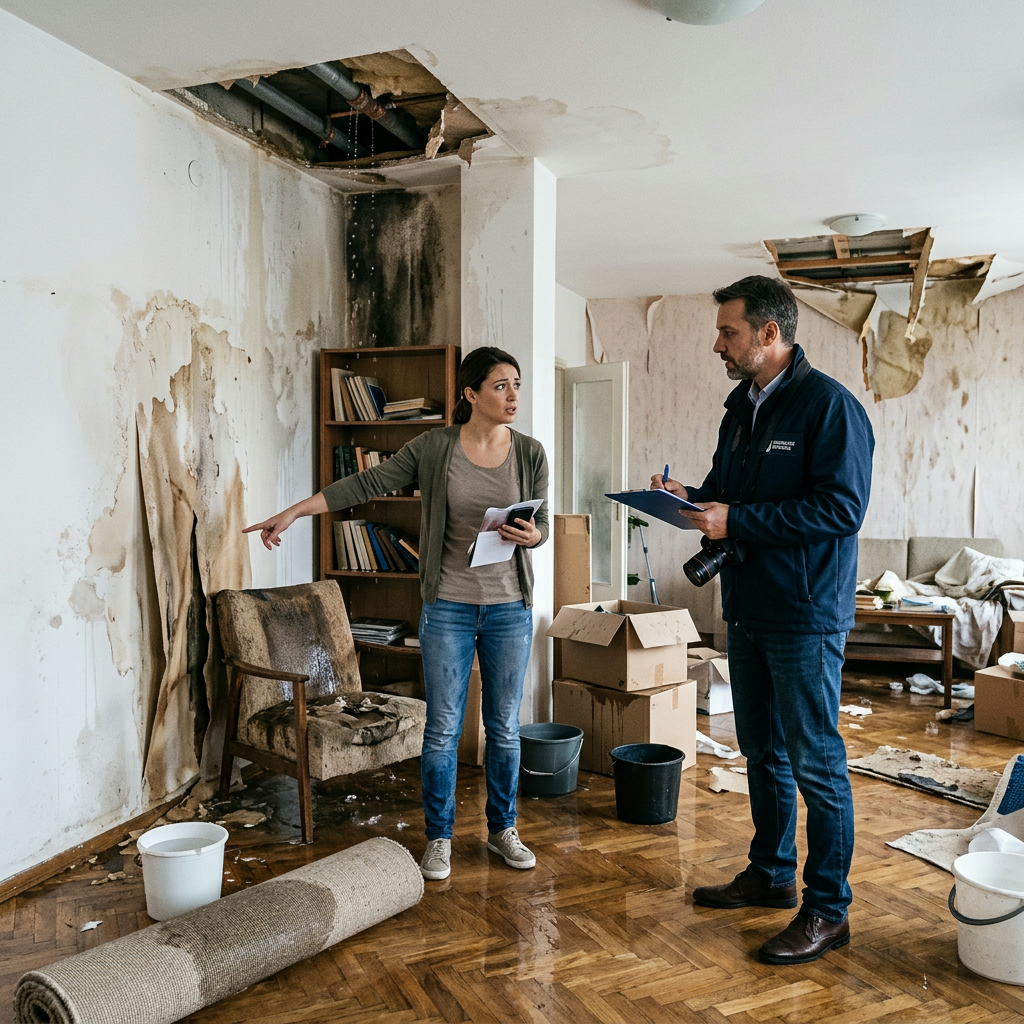
Залив квартиры может привести к серьезным расходам: потребуется просушить помещения, восстановить отделку, заменить напольное покрытие, мебель, бытовую технику и другие поврежденные вещи. Если квартира или имущество были застрахованы, собственник вправе обратиться в страховую компанию за выплатой.
Однако наличие полиса не означает автоматическое получение денег. Страховщик проверяет причину аварии, условия договора, состав повреждений и соблюдение порядка обращения. Ошибки при фиксации происшествия или несвоевременное уведомление страховой компании могут осложнить получение возмещения.
Однако наличие полиса не означает автоматическое получение денег. Страховщик проверяет причину аварии, условия договора, состав повреждений и соблюдение порядка обращения. Ошибки при фиксации происшествия или несвоевременное уведомление страховой компании могут осложнить получение возмещения.
В каких случаях залив квартиры признается страховым событием?
Право на страховую выплату возникает, если залив соответствует условиям заключенного договора страхования. В полисе и правилах страхования обычно указываются:
Залив может быть связан с аварией на внутридомовых сетях, прорывом трубы в квартире соседей, неисправностью сантехнического оборудования, повреждением радиатора отопления или иной причиной. Но конкретная причина должна соответствовать риску, предусмотренному договором.
Например, договор может покрывать ущерб от аварии водопроводной системы, но исключать повреждения, возникшие из-за длительной протечки, нарушения правил эксплуатации или проведения ремонтных работ. Поэтому перед обращением важно внимательно изучить не только сам страховой полис, но и правила страхования, являющиеся его частью.
По общему правилу условия договора имущественного страхования определяются соглашением сторон и правилами страхования. Это следует из положений главы 48 Гражданского кодекса Российской Федерации, в том числе статей 929, 943 и 961.
- перечень застрахованного имущества;
- страховые риски;
- размер страховой суммы;
- исключения из страхового покрытия;
- порядок уведомления о происшествии;
- сроки подачи заявления и документов;
- форма возмещения — денежная выплата или ремонт;
- порядок определения размера ущерба.
Залив может быть связан с аварией на внутридомовых сетях, прорывом трубы в квартире соседей, неисправностью сантехнического оборудования, повреждением радиатора отопления или иной причиной. Но конкретная причина должна соответствовать риску, предусмотренному договором.
Например, договор может покрывать ущерб от аварии водопроводной системы, но исключать повреждения, возникшие из-за длительной протечки, нарушения правил эксплуатации или проведения ремонтных работ. Поэтому перед обращением важно внимательно изучить не только сам страховой полис, но и правила страхования, являющиеся его частью.
По общему правилу условия договора имущественного страхования определяются соглашением сторон и правилами страхования. Это следует из положений главы 48 Гражданского кодекса Российской Федерации, в том числе статей 929, 943 и 961.
Что делать сразу после обнаружения залива?
После обнаружения воды в квартире необходимо принять меры для предотвращения дальнейшего ущерба. Следует по возможности перекрыть воду, отключить электричество в опасной зоне и обратиться в аварийно-диспетчерскую службу управляющей организации или другой ответственной организации.
Одновременно нужно уведомить страховую компанию способом, указанным в договоре: по телефону, через личный кабинет, мобильное приложение, электронную почту или письменно. Важно сохранить подтверждение обращения — номер заявки, сообщение, электронное письмо или запись разговора, если она доступна.
До осмотра помещения представителем страховщика не следует полностью устранять последствия аварии, выбрасывать поврежденные вещи или начинать ремонт. Исключение составляют действия, необходимые для безопасности людей и предотвращения дальнейшего разрушения имущества. Все такие действия желательно подробно сфотографировать и сохранить документы о расходах.
Рекомендуется сделать фотографии и видеозапись:
Фотографии желательно делать с датой и сохранять исходные файлы. Дополнительно можно пригласить свидетелей, которые смогут подтвердить состояние квартиры сразу после происшествия.
Одновременно нужно уведомить страховую компанию способом, указанным в договоре: по телефону, через личный кабинет, мобильное приложение, электронную почту или письменно. Важно сохранить подтверждение обращения — номер заявки, сообщение, электронное письмо или запись разговора, если она доступна.
До осмотра помещения представителем страховщика не следует полностью устранять последствия аварии, выбрасывать поврежденные вещи или начинать ремонт. Исключение составляют действия, необходимые для безопасности людей и предотвращения дальнейшего разрушения имущества. Все такие действия желательно подробно сфотографировать и сохранить документы о расходах.
Рекомендуется сделать фотографии и видеозапись:
- помещений, в которых произошел залив;
- потолка, стен, пола и других поврежденных поверхностей;
- мест протечки и видимых следов воды;
- мебели, техники и другого имущества;
- показаний приборов учета, если они имеют значение;
- общего вида квартиры и отдельных повреждений крупным планом.
Фотографии желательно делать с датой и сохранять исходные файлы. Дополнительно можно пригласить свидетелей, которые смогут подтвердить состояние квартиры сразу после происшествия.
Как оформить акт о заливе и собрать документы?
Для страховой компании важны не только фотографии, но и документы, подтверждающие факт происшествия, его причину и размер ущерба. Основным документом обычно является акт о заливе квартиры.
Акт составляет управляющая организация, товарищество собственников жилья, жилищный кооператив или иная организация, отвечающая за содержание дома. В документе должны быть указаны дата и время осмотра, адрес квартиры, состав комиссии, описание повреждений и предполагаемая причина аварии.
Если причиной стала авария на внутридомовых сетях, в акте желательно четко отразить, какой элемент системы поврежден и где именно произошла неисправность. Формулировка не должна ограничиваться общими словами «залив квартиры». Чем подробнее описаны последствия, тем проще подтвердить страховой случай и рассчитать выплату.
К заявлению в страховую компанию обычно прилагаются:
Если управляющая организация отказывается составлять акт или не указывает существенные обстоятельства, отказ можно зафиксировать письменно. В такой ситуации следует направить заявление о проведении осмотра заказным письмом или через способ, позволяющий подтвердить его получение.
Акт составляет управляющая организация, товарищество собственников жилья, жилищный кооператив или иная организация, отвечающая за содержание дома. В документе должны быть указаны дата и время осмотра, адрес квартиры, состав комиссии, описание повреждений и предполагаемая причина аварии.
Если причиной стала авария на внутридомовых сетях, в акте желательно четко отразить, какой элемент системы поврежден и где именно произошла неисправность. Формулировка не должна ограничиваться общими словами «залив квартиры». Чем подробнее описаны последствия, тем проще подтвердить страховой случай и рассчитать выплату.
К заявлению в страховую компанию обычно прилагаются:
- страховой полис;
- заявление о наступлении страхового события;
- акт о заливе;
- документы, подтверждающие право на квартиру или страховой интерес;
- фотографии и видеозаписи;
- перечень поврежденного имущества;
- документы о стоимости ремонта, мебели и техники;
- банковские реквизиты;
- иные документы, предусмотренные договором.
Если управляющая организация отказывается составлять акт или не указывает существенные обстоятельства, отказ можно зафиксировать письменно. В такой ситуации следует направить заявление о проведении осмотра заказным письмом или через способ, позволяющий подтвердить его получение.
Как страховая компания определяет размер выплаты?
Размер страхового возмещения зависит от условий договора и характера повреждений. Страховщик может организовать собственный осмотр, привлечь специалиста или запросить дополнительные документы.
При оценке обычно учитываются:
Не всегда размер страховой выплаты равен фактическим затратам на восстановление. Например, договор может предусматривать расчет с учетом износа, ограничение по отдельным видам имущества или выплату только в пределах страховой суммы.
Если страховая компания рассчитала возмещение существенно ниже стоимости восстановления, собственник вправе заказать независимую оценку или строительно-техническое исследование. Специалист должен определить перечень повреждений, объем восстановительных работ и их стоимость, используя документы осмотра, фотографии и действующие расценки.
Не следует подписывать документы о полном отсутствии претензий к страховщику, если размер выплаты вызывает сомнения. Подписание соглашения или расписки может повлиять на возможность дальнейшего взыскания недоплаченной суммы.
При оценке обычно учитываются:
- площадь и состояние поврежденных помещений;
- вид и объем отделочных работ;
- стоимость материалов и работ;
- степень повреждения мебели, техники и другого имущества;
- установленные договором лимиты;
- франшиза;
- износ имущества, если его учет предусмотрен условиями страхования;
- ранее произведенные страховые выплаты по этому объекту.
Не всегда размер страховой выплаты равен фактическим затратам на восстановление. Например, договор может предусматривать расчет с учетом износа, ограничение по отдельным видам имущества или выплату только в пределах страховой суммы.
Если страховая компания рассчитала возмещение существенно ниже стоимости восстановления, собственник вправе заказать независимую оценку или строительно-техническое исследование. Специалист должен определить перечень повреждений, объем восстановительных работ и их стоимость, используя документы осмотра, фотографии и действующие расценки.
Не следует подписывать документы о полном отсутствии претензий к страховщику, если размер выплаты вызывает сомнения. Подписание соглашения или расписки может повлиять на возможность дальнейшего взыскания недоплаченной суммы.
Что делать при отказе в страховой выплате или занижении суммы?
Страховая компания обязана рассмотреть заявление в порядке и сроки, установленные законом и договором. Отказ должен быть обоснован. Распространенными причинами отказа становятся пропуск срока уведомления, отсутствие подтверждения причины аварии, исключение риска из договора, непредставление документов или нарушение порядка осмотра.
Сам по себе отказ страховой компании не всегда означает, что выплата действительно не положена. Необходимо проверить:
В первую очередь страховщику направляется письменная претензия. В ней указываются обстоятельства залива, реквизиты договора, размер требуемой выплаты и основания, по которым отказ или расчет суммы являются необоснованными. К претензии прикладываются акт о заливе, фотографии, заключение специалиста, смета и другие доказательства.
Для требований, вытекающих из договора имущественного страхования, общий срок исковой давности составляет два года. Это предусмотрено статьей 966 Гражданского кодекса Российской Федерации. Верховный Суд Российской Федерации разъяснил, что по спорам о добровольном страховании имущества этот срок исчисляется, в частности, с момента, когда страхователь узнал об отказе, неполной выплате либо с момента истечения срока выплаты, установленного законом или договором. Такие разъяснения приведены в пункте 77 постановления Пленума Верховного Суда Российской Федерации от 25 июня 2024 года № 19.
При подготовке иска могут потребоваться требования о взыскании страхового возмещения, расходов на оценку, расходов на представителя и иных подтвержденных затрат. Возможность взыскания дополнительных сумм зависит от характера договора, статуса сторон и конкретных обстоятельств дела.
Сам по себе отказ страховой компании не всегда означает, что выплата действительно не положена. Необходимо проверить:
- предусмотрен ли залив страховым риском;
- относится ли поврежденный объект к застрахованному имуществу;
- своевременно ли было направлено уведомление;
- подтверждены ли причина и обстоятельства аварии;
- соответствует ли отказ условиям договора;
- правильно ли определен размер ущерба.
В первую очередь страховщику направляется письменная претензия. В ней указываются обстоятельства залива, реквизиты договора, размер требуемой выплаты и основания, по которым отказ или расчет суммы являются необоснованными. К претензии прикладываются акт о заливе, фотографии, заключение специалиста, смета и другие доказательства.
Для требований, вытекающих из договора имущественного страхования, общий срок исковой давности составляет два года. Это предусмотрено статьей 966 Гражданского кодекса Российской Федерации. Верховный Суд Российской Федерации разъяснил, что по спорам о добровольном страховании имущества этот срок исчисляется, в частности, с момента, когда страхователь узнал об отказе, неполной выплате либо с момента истечения срока выплаты, установленного законом или договором. Такие разъяснения приведены в пункте 77 постановления Пленума Верховного Суда Российской Федерации от 25 июня 2024 года № 19.
При подготовке иска могут потребоваться требования о взыскании страхового возмещения, расходов на оценку, расходов на представителя и иных подтвержденных затрат. Возможность взыскания дополнительных сумм зависит от характера договора, статуса сторон и конкретных обстоятельств дела.
Чем может помочь юрист при споре со страховой компанией?
Спор о страховой выплате после залива квартиры требует оценки не только размера ущерба, но и условий договора. Юрист может изучить полис и правила страхования, проверить законность отказа, определить недостающие доказательства и организовать независимую оценку.
Юридическая помощь обычно включает:
Чтобы повысить вероятность получения страхового возмещения, важно своевременно уведомить страховщика, сохранить последствия залива до осмотра, подробно зафиксировать повреждения и не ограничиваться устными обращениями. Если страховая компания отказала в выплате или перечислила недостаточную сумму, перспективы спора следует оценивать по документам, условиям договора и доказательствам фактического ущерба.
Юристы «Мареев и партнеры» сопровождают споры о взыскании ущерба после залива квартиры: от анализа документов и подготовки претензии до судебного разбирательства и получения денежных средств.
Юридическая помощь обычно включает:
- анализ договора страхования;
- проверку правильности оформления акта о заливе;
- подготовку заявления и претензии;
- расчет суммы ущерба;
- организацию оценки или экспертизы;
- переговоры со страховой компанией;
- подготовку искового заявления;
- представление интересов в суде;
- взыскание присужденных денежных средств.
Чтобы повысить вероятность получения страхового возмещения, важно своевременно уведомить страховщика, сохранить последствия залива до осмотра, подробно зафиксировать повреждения и не ограничиваться устными обращениями. Если страховая компания отказала в выплате или перечислила недостаточную сумму, перспективы спора следует оценивать по документам, условиям договора и доказательствам фактического ущерба.
Юристы «Мареев и партнеры» сопровождают споры о взыскании ущерба после залива квартиры: от анализа документов и подготовки претензии до судебного разбирательства и получения денежных средств.